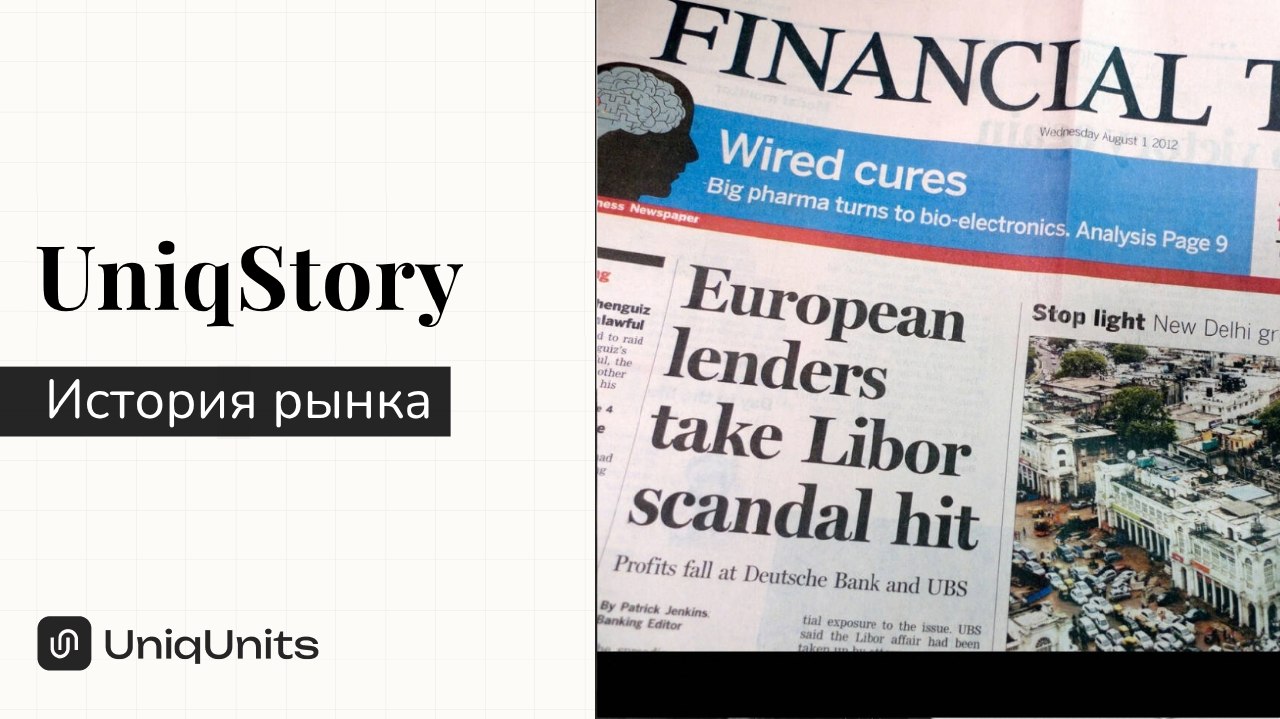
Что если главная процентная ставка мира, на которой держались 350 триллионов долларов, годами бралась просто из головы?
Механика была устроена так: каждое утро 16–18 крупнейших банков отправляли свою оценку, под какой процент они могли бы занять деньги у других. Из всех цифр отбрасывали четверть самых высоких и четверть самых низких, а из оставшихся считали среднее. Это среднее и становилось LIBOR, ставкой, от которой зависели ипотеки, кредиты и деривативы по всему миру.
Проблема в том, что цифры были субъективной "самооценкой" банка, которую никто не проверял по реальным сделкам. Трейдеры, которым нужна была ставка повыше или пониже для своих позиций, просто писали коллегам, отвечавшим за подачу заявок.
В переписке, которую позже опубликовали регуляторы, видно, насколько буднично это происходило: один трейдер благодарит коллегу словами в духе "с меня бутылка шампанского" за то, что ставку в нужный день немного подвинули в его пользу.
Когда заговор раскрылся, регуляторы оштрафовали банки на $9 миллиардов, а трейдера Тома Хейса, ставшего лицом скандала, в 2015 году приговорили к 14 годам тюрьмы (позже сократили до 11, из которых он отсидел 5.5 лет).
❌Эпоха LIBOR окончательно завершилась, и финансовый мир полностью перешёл на безрисковые овернайт-ставки (Risk-Free Rates, RFR), привязанные к конкретным национальным валютам.
❗️Эта история доказывает, что верить субъективным отчётам и "нарисованным" котировкам нельзя. Рынок признаёт только прозрачные данные и реальные объёмы.
Следить за потоком данных и реакцией ликвидности в реальном времени можно в приложении: